

Tyler Cowen opublikował na łamach Bloomberga esej, w którym zastanawia się na ile można ufać ekonomistom prognozującym albo wyjaśniającym gospodarczą rzeczywistość.
Myślę, że większość czytelników zgodzi się z końcowymi wnioskami Cowena, który stwierdził, że ekonomiści często się mylą i to normalne, że inwestorzy czy zwykli ludzie kwestionują ich opinie. Warto dodać, że Tyler Cowen jest profesorem ekonomii.
Moją uwagę zwrócił jeden z przykładów, którego użył Cowen by pokazać, że ekonomiści się mylą. Tym bardziej, że ekonomista uważa, że przykład ten reprezentuje intelektualny motyw błędów, które przytrafiają się ekonomistom regularnie. Tyler Cowen uważa, że ekonomiści zbyt często i nierozważnie identyfikują bańki spekulacyjne. Krótko mówiąc: widzą bańki spekulacyjne tam gdzie ich nie ma.
Jakim przykładem Cowen ilustruje swój argument? Przykładem amerykańskiego rynku nieruchomości w okresie przed globalnym kryzysem finansowym. Większość z nas nie wyobraża sobie opisania globalnego kryzysu finansowego z lat 2007-2009 (GFC) bez wspomnienia o bańce na amerykańskim rynku nieruchomości. Przekłucie tej bańki z jednej strony doprowadziło do spadku popytu w gospodarce a z drugiej strony stworzyło turbulencje w sektorze finansowym, którym miał dużą ekspozycję na instrumenty finansowe oparte na kredytach hipotecznych. Wspomniane turbulencje zaostrzyły warunki finansowe, ograniczyły dostępność kredytu i jeszcze mocniej pociągnęły w dół zagregowany popyt w gospodarce. Wszystko zaczęło się jednak od przekłucia bańki na rynku nieruchomości.
Wobec tej narracji Cowen wysuwa wykres, który na pewno wprowadzi trochę dysonansu u każdego inwestora przekonanego, że początkiem GFC było przekłucie bańki na rynku nieruchomości. Pozwoliłem sobie uwypuklić sens tego wykresu krótkim komentarzem.
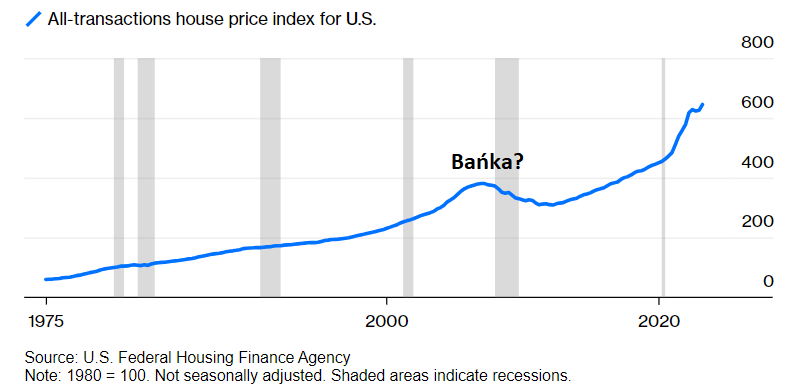
Cowen argumentuje, że to co stało się z cenami nieruchomości po GFC (są obecnie niemal 70% wyżej niż na lokalnym szczycie w 2007 roku) wskazuje, że to wcale nie jest oczywiste, że w roku 2007 na amerykańskim rynku nieruchomości była bańka spekulacyjna.
Innymi słowy argument Cowena można sprowadzić do stwierdzenia, że jeśli jakiś czas po „przekłuciu bańki” ceny ustanawiają nowe maksima to należy zrewidować opinię o istnieniu bańki spekulacyjnej. Tak uproszczone rozumowanie na pewno sprawi sporo problemów inwestorom. Zobaczmy długoterminowy wykres indeksu Nasdaq:
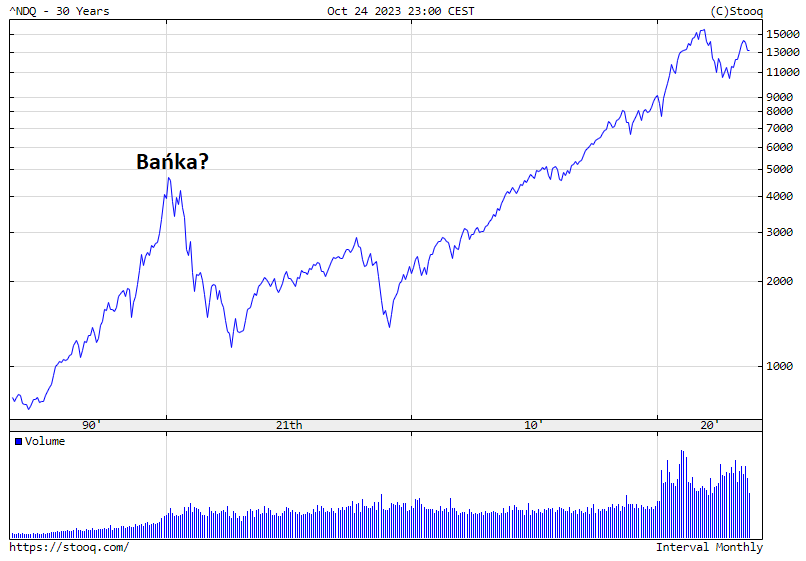
Czy fakt, że w 2023 roku Nasdaq notowany jest na poziomach trzykrotnie wyższych niż poziomy ze szczytu hossy zakończonej w 2000 roku powinien wzbudzać wątpliwości co do tego, że pod koniec lat 90’ wytworzyła się bańka technologiczna, z której w 2000 roku zaczęło uchodzić powietrze? Myślę, że większość inwestorów nie zgodzi się z taką interpretacją.
Ktoś może argumentować, że współczesny Nasdaq to coś zupełnie innego niż Nasdaq z 2000 roku. Wystarczy zestawić zyski na jednostkę indeksu (są obecnie zdecydowane wyższe). Warto więc zauważyć, że współczesny rynek nieruchomości też różni się od tego z 2007 roku. Amerykanów jest więcej (ziemi jest tyle samo), są dużo bogatsi niż w 2007 roku a do USA napłynęło sporo kapitału zainteresowanego inwestycją w nieruchomości na „szczęśliwym”, stabilnym rynku.
Zakładam, że część czytelników wysunie inny argument przeciw rozumowaniu Cowena. Zasugerują, że obecnie mamy do czynienia z jeszcze większą bańką spekulacyjną na amerykańskim rynku nieruchomości. Nie jestem w stanie całkowicie odrzucić takiego argumentu. Skłaniam się jednak ku przekonaniu, że pewne rynki „są skazane” na wzrost cen nieruchomości. W państwach:
- rosnących (a przynajmniej stabilnych) demograficznie
- bogacących się
- z aglomeracjami przyciągającymi utalentowanych, pracowitych ludzi
- z obecnym nastawieniem NIMBY (nie pozwolę budować za moim płotem)
- przyciągających uwagę globalnego kapitału inwestującego na rynkach nieruchomości
wzrost cen nieruchomości wydaje się naturalną konsekwencją wymienionych wyżej czynników. Przynajmniej w obecnym reżimie monetarnym.
Powróćmy jednak do baniek spekulacyjnych. Zgadzam się z sugestią Cowena, że ekonomiści ale także inwestorzy nonszalancko podchodzą do identyfikowania baniek spekulacyjnych. W dużym stopniu wynika to z faktu, że bańka spekulacyjna nie ma powszechnie przyjętej, relatywnie szczegółowej definicji. Nie ma sprecyzowanych warunków określających od jakiej skali wzrostu cen albo jakiego oderwania wycen od historycznej średniej albo od jakiego poziomu zaangażowania przez kupujących dźwigni finansowej możemy mówić o bańce spekulacyjnej.
W efekcie bańką spekulacyjną może zostać każde aktywo w dynamicznym trendzie wzrostowym. Wielu inwestorów i komentatorów nazywa bańką spekulacyjną wszystko co kosztuje zdecydowanie więcej niż cena, którą oni uznają za odpowiadającą wartości godziwej. Użycie określenia bańka spekulacyjna częściej jest sygnałem emocjonalnego stosunku do trendu wzrostowego niż rezultatem analizy inwestycyjnej.
W tym sensie Tyler Cowen ma rację. Powinniśmy sceptycznie podchodzić do opinii o tym, że jakiś segment rynku stał się bańką spekulacyjną. Jest całkiem możliwe, że z komentatorami rynkowymi i bańkami spekulacyjnymi jest jak z ekonomistami i recesjami – komentatorzy „trafnie identyfikują” 10 z 2 ostatnich baniek spekulacyjnych.



Dodaj komentarz