

Część dłużej obecnych na rynku inwestorów – a już na pewno ci, którzy grają na rynku pochodnej na WIG20 – musiała kiedyś zastanowić się nad tym, jak konstruowane są indeksy giełdowe. W większości przypadków zainteresowanie konstrukcją WIG20 wymuszone zostało przez coś, co któryś z moich znajomych określił „ryzykiem dywidendy KGHM”.
Najkrócej mówiąc dynamiczna korekta ceny KGHM o wartość dywidendy powodowała, iż gracze na rynku terminowym musieli uwzględnić w cenie kontraktu wartość WIG20 po skorygowaniu ceny KGHM o dywidendę, która była nieznana do czasu ogłoszenia decyzji władz spółki.
Dla wielu graczy było to pierwsze spotkanie z problemem obliczania indeksów. Często w takich momentach pojawiało się zaskoczenie, które było spowodowane – pozwolę sobie na hipotezę – przekonaniem, iż indeksy są w swej istocie neutralnymi wskaźnikami, liczonym mało skomplikowaną metodą średniej z sumy cen kilku instrumentów giełdowych wrzuconych do jakiegoś koszyka. Nic bardziej błędnego. Wystarczy porównać zasadę liczenia indeksów WIG20_oraz_WIG, by zrozumieć, jak mogą się różnić dwa indeksy na tym samym rynku.
W przypadku rynków towarowych sprawa ma się równie ciekawie. Rzućmy zatem okiem na najważniejsze indeksy rynków towarowych, które – rzadko, ale jednak – pojawiają się w polskich analizach i komentarzach giełdowych. Zanim jednak to zrobimy trzeba podkreślić kilka faktów, które uwrażliwią na naturę tych indeksów. Indeksy różnią komponentami, sposobem ważenia komponentów, mogą odnosić się do wartości kontraktów terminowych a nie do cen spot, co wymusza też różne metodologie rolowania komponentów w indeksie.
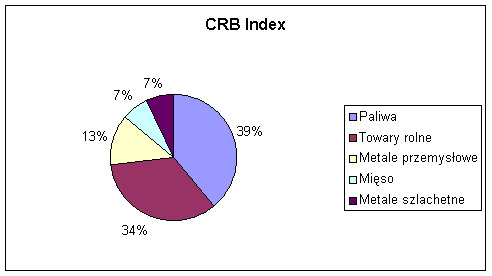
Najpopularniejszym w mediach indeksem rynku towarowego jest Reuters/Jefferies Commodity Research Bureau Index, w skrócie zwany CRB Index. Historia tego indeksu sięga 1957 roku. Z racji swojego wieku – w zeszłym roku skończył 50 lat – i dostępnej do badań historii jest jednym z najczęściej używanych indeksów w analizach makroekonomicznych. Skład tego indeksu zmieniał się kilkukrotnie – kiedyś np. w jego skład wchodziły… jajka – i dziś w jego skład wchodzi 19 różnych towarów, z których najnowszymi są gaz ziemny i benzyna bezołowiowa. W indeksie największą wagę mają te towary, które są najbardziej płynne i których wartość produkcji jest największa, ale konstrukcja warstwowa indeksu przypisuje największą wagę paliwom. Indeks rewidowany jest raz w roku.
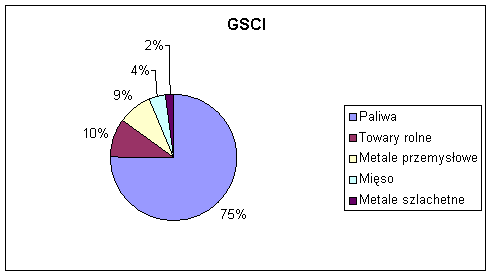
Najważniejszym indeksem w branży inwestycyjnej jest Goldman Sachs Commodity Index, który powstał w 1992 roku – w skrócie GSCI a właściwie S&P GSCI, gdyż w 2007 roku Goldman sprzedał indeks firmie Standard & Poor’s. Konstrukcja tego indeksu opiera się na wielkościach produkcji towarów – do obliczeń używa się średniej produkcji danego towaru z pięciu lat, co pozwala uśrednić wydarzenia jednostkowe – klęski żywiołowe, wojny itp. Efektem powiązania części indeksu z wielkością produkcji jest wyjątkowa wrażliwość na zmiany cen ropy, której produkcja pozostaje największą częścią światowego obrotu towarami.
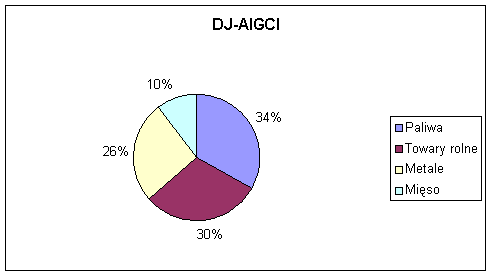
Ostatnim z trzech najważniejszych indeksów rynku towarowego jest koszyk znany pod nazwą DJ-AIGCI – DowJones-AIG Commodity Index – którego historia sięga 1991 roku (tej daty nie jestem pewien). W skład indeksu wchodzi 19 różnych towarów, których wagę i wielkość w indeksie zmienia się raz w roku. Konstrukcja tego indeksu opiera się na maksymalnych i minimalnych wielkościach, jakie mogą zająć poszczególne towary w indeksie – maksimum wyznaczone jest na 33 procent a minimum na 2 procent. Największą wagę mają w nim towary dużej płynności (tj. o największym obrocie) i te, których wartość produkcji jest największa.
Rzut oka na trzy wykresy kołowe pokazuje, jak zmienia się układ sił w indeksie w zależności od przyjętych założeń.
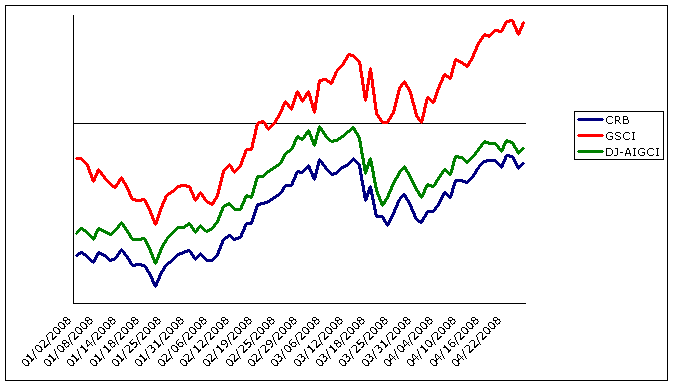
Jeszcze ciekawiej wyglądają konsekwencje konstrukcji indeksów dla ich wykresów. Poniżej trzy wykresy indeksów obejmujące zmiany od początku 2008 roku. Jak widać dwa z nich – CRB i DJ-AIG – mają problem z pokonaniem marcowych szczytów. W przypadku indeksu CRB stało się to przyczynkiem do spekulacji na temat końca hossy na rynku towarowym i kreśleniu przez wykres technicznej formacji podwójnego szczytu. Indeks Goldman Sachs, w którym dominuje ropa, maszeruje na północ po książkowej obronie wsparcia. Do rozważenia pozostawiam zasadność takich tez bez odwoływania się do wiedzy o konstrukcji indeksów.
Osobom, które chciałyby jeszcze bardziej kopać w indeksach towarowych polecam poszukanie danych indeksów: Roger International Commodities Index (RICI), UBS Bloomberg Constant Maturity Commodity Index (CMCI), Deutsche Bank Liquid Commodity Index (DBLCI) lub japońskiego ASTMAX Commodity Index (AMCI).
Każdy z tych indeksów jest też narzędziem, które daje dostęp do rynków surowcowych poprzez inwestowanie w instrumenty na ten indeks. W efekcie każdy z tych indeksów jest modelowym portfelem skonstruowanym dla rynku towarowego. Już z tego powodu znajomość sposobu ich konstruowania wydaje się jazdą obowiązkową dla każdego inwestora szukającego swojej szansy na rynkach surowcowych i towarowych.
W wolnej chwili polecam tekst A Review Of Commodity Indexes. A szczególnie zainteresowanym lekturę pisma Journal of Indexes, które warto przeglądać choćby z powodu rosnącej popularności ETF-ów.



@ Czytelnik To są interesujące pytania ale wymagają dobrej, "długiej", bazy danych z notowaniami amerykańskich spółek.