

Zaglądnąłem do dobrze zakurzonej już książki Williamsa ?Long term secrets to short term trading” żeby przypomnieć sobie jakie rozwiązania odnośnie stopów zabezpieczających do OOPSa stosował.
W podstawowej wersji dla kontraktów na indeks S&P 500 struktura jego strategii była następująca:
- zamknięcie pozycji następowało zawsze na otwarcie kolejnej sesji po dniu, w którym OOPS wystąpił,
- pozycję chronił stop o wielkości 2000 $ od poziomu jej otwarcia (praktycznie tylko do zamknięcia sesji gdzie OOPS wystąpił)
- pozycja na OOPS nie była zajmowana w środy i czwartki
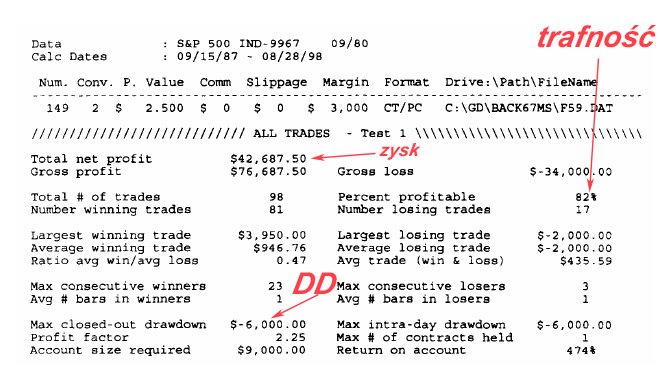
Taki setup (zdefiniowany zestaw reguł zawarcia transakcji) w jego testach wykazał 82% trafność na 12 letnich danych. Załączam skanowany wynik tych symulacji z moimi opisami. Aż prosi się o kilka słów komentarza.
Williams używał jako filtra, niemal we wszystkich swoich strategiach, dni tygodnia najbardziej sprzyjających zakładanemu scenariuszowi rozwoju danej pozycji (tzw. TDW – Trade Day of Week). Dajmy na to jeśli na podstawie statystyk historycznych wychodziło, że w piątki i środy sesji spadkowych było istotnie więcej niż wzrostowych to w takie nieprzychylne dni nie otwierał w ogóle pozycji długich. Innym razem jeśli stwierdzał, że w poniedziałki i środy sesje miały najmniejszą rozpiętość kursów minimum do maksimum – pomijał takie dni przykładowo w systemach opartych na wybiciu ze zmienności.
Nie jestem zwolennikiem tego rodzaju filtrowania mimo, że wyniki pokazywane przez niego podnosiły efektywność systemu. Nie praktykuję tego, uważam to za rodzaj dopasowywania reguł do historycznych danych a więc ?curve fitting”- skrajnie niepożądany objaw nieracjonalnej optymalizacji. Jestem skłonny zaryzykować tezę, że taki dobór dni tygodnia działa bardziej przez przypadek niż na podstawie racjonalnych przesłanek. Nie przekonuje mnie nawet logika typu: w piątki wychodzą najważniejsze raporty więc zakres zmian cen jest ponadprzeciętny. Nie zaryzykuję jednak tezy, że przez te 10 lat od testu ten rodzaj filtra stracił swoją efektywność. Po prostu tego nie testowałem by móc udowodnić, ale też i nie pociąga mnie tego typu symulacja nawet jeśli jest w niej ukryta jakakolwiek astrologiczna moc. Przytaczam jednak tutaj ten fakt bo być może ktoś chciałby się pobawić w ten rodzaj kalkulacji. Ponoć pieniądze na giełdzie leżą często tam gdzie nikomu nie chce się grzebać…
Kolejna sprawa – stop 2000 $. Nieskomplikowany w użyciu, prosty w bieżącym liczeniu poziomu jego ustawienia i ustaleniu wielkości pozycji. Wprawdzie niezależny od aktualnej zmienności rynku ale w przypadku stopów nie ma rozwiązań idealnych. Jest natomiast problem z użyciem jakiegokolwiek jednosesyjnego stopa w naszych testach. Wymagałoby to wprowadzenia danych minutowych (intraday) gdyż słupki dzienne nie pokazują czy minimum/maksimum sesji zostały osiągnięte przed czy po zajęciu pozycji. Warto o tym pamiętać przy jakichkolwiek testach, w których zajęcie pozycji nastąpiło inaczej niż na zamknięcie sesji gdyż wyniki z dużym prawdopodobieństwem będą obarczone błędem. Ten błąd w praktyce skutkuje tym, że program testujący zasymuluje wyjście z pozycji na tej samej sesji gdzie jej otwarcie a w rzeczywistości nasza realna pozycja na rachunku pozostanie nadal niezamknięta.
Williams przesadził natomiast z wielkością kapitału potrzebną na rachunku. Wprawdzie strategie krótkoterminowe często wymagają mniejszych kapitałów ale w tym przypadku 9 000 $ jest mało racjonalne. Maksymalny zjazd w testach sięgnął 6 000 $ (3 stopy pod rząd po 2 000 $). Jeśli w przyszłości zdarzyłoby się to zaraz po rozpoczęciu realnej spekulacji wg tej strategii to pozostała różnica, czyli 3 000 $, wystarczyłaby dokładnie tylko na kolejny depozyt bez marginesu na jakąkolwiek pomyłkę. Liczony w procentach od kwoty 9 000 $ zysk całkowity tego systemu jest więc adekwatnie nieco na wiwat.
W innym teście (89% trafność, tylko 39 transakcji, wysoki profit factor czyli stosunek zysków do strat -> 3,37) filtrem czasowym był podobny do wcześniej opisanego dziennego tzw. Trade Day of Month (TDM, trading tylko w określone dni miesiąca). Tłumaczył to zjawiskiem większej aktywności instytucji tylko na przełomie miesiąca (upiększanie wyników zarządzania) stąd transakcje były przez niego zawierane tylko pomiędzy 17-tym dniem danego miesiąca a 5-tym kolejnego.
Ciekawszym natomiast rozwiązaniem (z racji swojej rzadkości) była metoda wyjścia z pozycji, którą wielokrotnie z upodobaniem implementował a opracował we współpracy z Ralphem Vincem, specem od matematycznego zarządzania alokacją ryzyka i kapitału. To tzw. bailout exit: zamknięcie transakcji na pierwszym zyskownym otwarciu najbliższej możliwej sesji, nawet jeśli zysk wyniósłby tylko 1tik, o ile oczywiście nie zadziałał wcześniej stop 2000 $, zabezpieczający tyły. Odmianą, stosowaną na rynku futures na obligacje T-bonds, był ?opóźniony bailout” – aby dać szansę rynkowi na nabranie impetu Williams czekał 1-3 dni bez realizacji zysku i tylko ze stopem zabezpieczającym, dopiero po tym okresie szukał pierwszego zyskownego otwarcia na likwidację pozycji.
Ten opis traktuję jako ciekawostkę dla zainteresowanych. Źródłem tego skąd wzięła się legenda OOPSa. Ale też wskazówką dla poszukiwań niebanalnych koncepcji.
c.d.n.
–* Kathay *–



Dodaj komentarz