

Podczas gdy wiele giełd na świecie weszło już w fazę technicznej bessy, USA pozostaje nadal w strefie hossy.
Co więcej – na bessę są ponoć dobrze przygotowani.
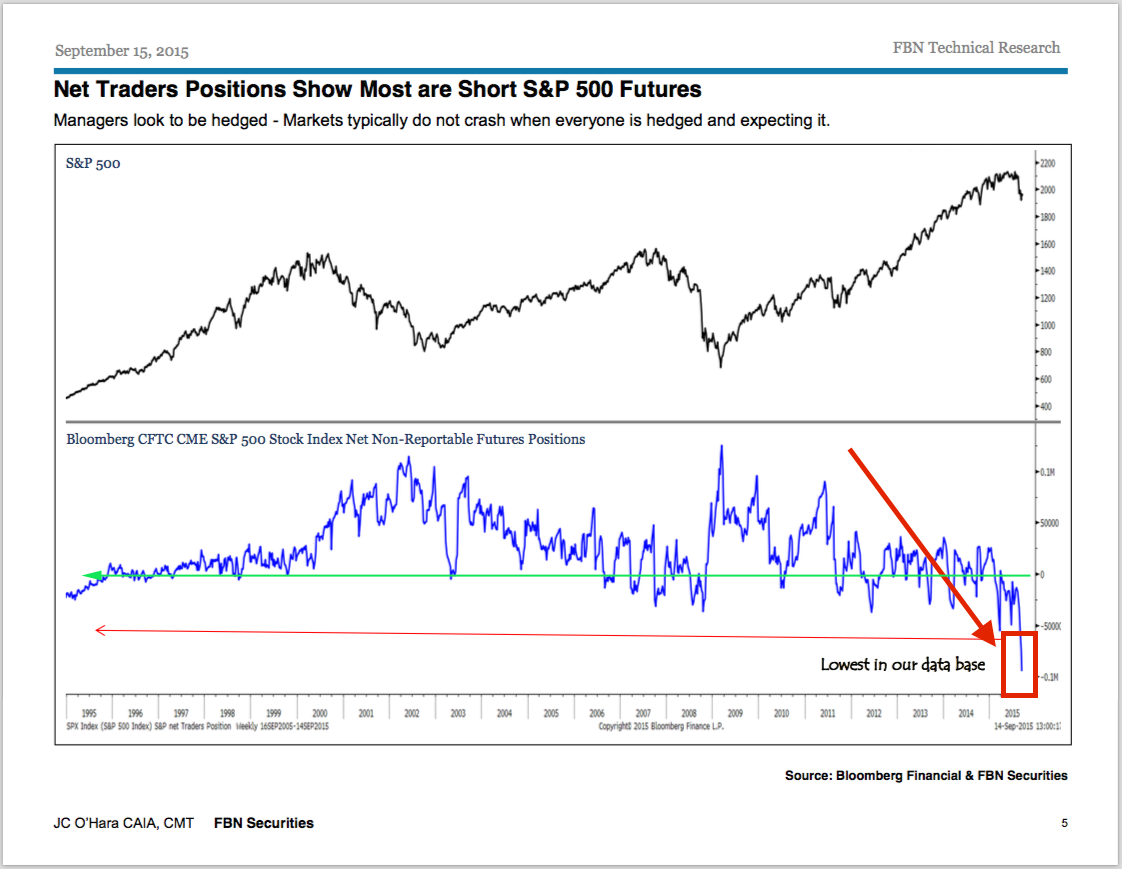
Wpadł mi w ręce poniższy wykres, będący częścią raportu firmy FBN Research, przygotowanego przez J.C. O’Harę we współpracy z Bloombergiem. Wykres czarny u góry to przebieg indeksu S&P500 za ostatnie 20 lat. Natomiast poniżej niego mamy zmiany netto pozycji w kontraktach terminowych opiewających na ów indeks:
Źródło: FNB Securities + Bloomberg
Dorysowałem tam zieloną, poziomą strzałkę, która wskazuje zerowy poziom pozycji czyli tam gdzie ilość kontraktów na wzrosty i spadki równoważy się idealnie.
Są to pozycje w kontraktach nie należące ani do największych spekulantów, ani do producentów i największych zabezpeczajacych (commercials), czyli dwóch najważniejszych grup graczy w derywatach, lecz po prostu do całej reszty rynku, która jako jedyna nie musi ich raportować co tydzień (traderzy jak my, mniejsze fundusze). Ich poziom jest po prostu w tym momencie dość znaczącą anomalią i ciekawostką, którą być może warto odnotować w jednym kontekście – zabezpieczenia pozycji w akcjach.
Otóż na dziś ilość pozycji krótkich, czyli takich, które zarabiają gdy indeks spada, ogromnie przewyższa ilość kontraktów długich, czyli zyskujących przy wzrostach. Przewaga sięga 100 tysięcy sztuk i jest największa od kiedy zaczęto gromadzenie tych danych, co stanowi niesamowite zaskoczenie na tych poziomach cenowych. Autor wykresu stara się sugerować, że taka dysproporcja wynika przede wszystkim z zabezpieczenia przed spadkami pozycji, które zarządzający funduszami posiadają w akcjach (w co z trudem, ale wierzę, jest on znacznie lepiej poinformowany). Odrobili lekcję z poprzedniego krachu i spodziewając się mocnych spadków zabezpieczyli się kontraktami zamiast pozbywać się samych akcji? A skoro ogromna ilość inwestorów jest zabezpieczona, paniki nie będzie jak sugeruje autor wykresu, bo nie ma źródeł podaży akcji. Czyżby trafiła nam się najlepiej zabezpieczona w historii potencjalna bessa, a więc marzenie wszelkich edukatorów???
Przy tak ekstremalnie niskich poziomach pozycji krótkich rynek lubi się odwracać, co widać w owej 20letniej historii. To dobry znak, ale nie znaczy, że ewentualne wzrosty mogłyby trwać długo. Być może w sam raz by wyrysować drugą nogę potencjalnej formacji kończącej całą hossę? Nikogo przecież by to nie zdziwiło…
Sprawdziłem kto trzyma drugą stronę owych kolosalnych ilości kontraktów. Okazuje się, że najgrubsi spekulanci są na dziś niemal całkowicie neutralni, natomiast długie pozycje – na wzrost – trzymają tzw. „smart money” czyli… najwięksi zabezpieczający („commercials” – fundusze hedge, banki, korporacje). Doprawdy ciekawa sytuacja w kwestii przyszłości rynku. Jeśli zacznie on rosnąć, ucieczka tych posiadaczy kontraktów z wykresu może być gwałtowna, napędzając wzrosty jeszcze bardziej. Ich nerwowość widać na tym obrazku podczas ostatnich miesięcy, gdy rynek niemal stał w miejscu. Na naszej GPW obrót w takiej chwili umiera, a tam zmiany pozycji były doprawdy kolosalne jak na taką flautę.
Będę srogo rozczarowany jeśli z tak potężnej polaryzacji nic wielkiego nie wyniknie…
*****
p.s. Gdyby ktoś chciał poczytać nieco więcej o praktycznych wskazaniach COT na kontraktach S&P, proponuję ten tekst:
http://cotstimer-how-discovered.blogspot.com/
Jest w nim taki oto, pasujący wyimek:
„An extreme net position usually led to returns that beat the market. For example, if you bought the S&P 500 index when the commercials were at an extreme net long – or when the large specs or small traders were at an extreme net short – your returns over the next weeks and months were usually better on average than if you had just bought the market at any random moment.”
—-kat—



Dodaj komentarz