

Prezes GPW kilkukrotnie zapowiadał już wprowadzenie nowego indeksu. W miejsce dotychczasowego WIG20 ma powstać WIG30.
„Gdybym dzisiaj wiedział, że PZU na pewno pojawi się w przyszłym roku na giełdzie, to już dzisiaj mógłbym powiedzieć na pewno, iż w przyszłym roku WIG20 stanie się WIG30. To pokazywałoby, jak mocna jest reprezentacja elity polskiej przedsiębiorczości na warszawskiej giełdzie” – podkreślił prezes GPW.
„Ponieważ jeszcze pewności nie mam, to dzisiaj mogę powiedzieć, że jest wielce prawdopodobne, że w 2010 roku ten czołowy indeks – blue chipów – największych spółek notowanych na warszawskiej giełdzie – będzie WIG30, a nie WIG20″ – powiedział.” (źródło: PAP)
Znamy więc powody – za chwilę na rynku pojawi się kolejna ?olbrzymia spółka”. Spółka spełniająca z pewnością warunki, dla których powinna znaleźć się w indeksie spółek o największej kapitalizacji i płynności.
Jednak spróbujmy się zastanowić, czy ten krok w gruncie rzeczy ma jakikolwiek sens, poza jeszcze mocniejszym ograniczeniem znaczenia (i tym samym wpływu na sam indeks) spółek z drugiej, a tym bardziej trzeciej dziesiątki.
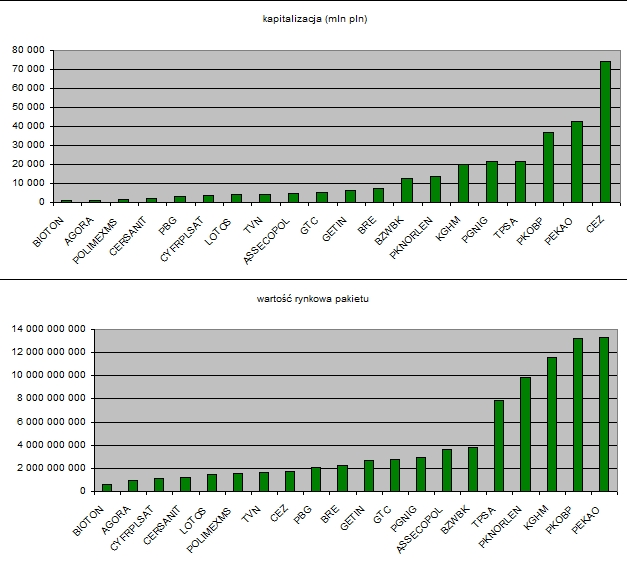
Firmą o największej kapitalizacji w WIG20 jest czeski CEZ – 74 mld PLN, ale z uwagi na ograniczoną wartość obrotu, pakiet spółki w indeksie wynosi zaledwie 1,7 mld. Kolejny to nasz rodzimy bank PEKAO – wartość rynkowa to 42 mld, zaś wartość pakietu 13 mld. W chwili obecnej (10 grudnia 2009) osiem spółek z indeksu ma kapitalizacje większą niż 10 mld. Agora i Bioton mają po 1 mld, czyli są czterdziestokrotnie mniejsze, niż PKO.
Wejście do indeksu PGE, PZU oraz być może kiedyś w dalekiej przyszłości LOT-u spowoduje, że indeks WIG20 będzie indeksem spółek o największej i co więcej podobnego rzędu wielkości kapitalizacji.
Rozszerzenie formuły do trzydziestu spółek będzie oznaczało, że wśród liderów wielkości znajdą się – nie bójmy się tego powiedzieć – ?pętaki”. W tej chwili na liście rezerwowej do indeksu znajduje się np. Petrolinvest z kapitalizacją rzędu 0,5 mld PLN. Efekt tego będzie taki, że nadal będzie to ?WIG5″ (no może ?WIG10″), bo znaczenie całej reszty dla zachowania indeksu będzie pomijalne.
Płynność na dodatkowej dziesiątce niewykluczone, że będzie tak cudowna, że wszelkie próby arbitrażu, zabezpieczania, czyli działań, gdy operuje się na całym koszyku wchodzącym w skład indeksu, mogą zwiększyć zmienność właśnie tych małych spółek. Może jednak warto to przemyśleć kilka razy, zamiast zrealizuje się pomysł, który nie ma chyba żadnego uzasadnienia, poza tym, że jest jakimś pomysłem.
Na diagramie – spółki z indeksu WIG20 – kapitalizacja oraz wartość pakietu będącego podstawą obliczania indeksu.
PS. Ponieważ nie ma na blogach bossowych opcji wyświetlania polecanych linków to przekieruję w tym miejscu. Obowiązkowy wpis dla początkujących (to już drugi temat w jednym tygodniu, z którym nie zdążyłem) na blogu DAPI-ego



Dodaj komentarz