

Moda na ETFy, czyli fundusze odwzorowujące choćby indeksy i notowane na giełdzie w trybie ciągłym, bije na świecie kolejne rekordy popularności. Ale w tym wypadku nigdy nie jest za późno by się nimi zainteresować.
Można jedynie żałować, że na GPW są tak mizernie reprezentowane i tak mało płynne. Szczęśliwie żyjemy w tak technicznie wspaniałych czasach, że dostęp do tych najlepszych na świecie mamy dziś w odległości dosłownie kilku klików myszki. Bossa udostępnia je w ramach oferty „zagranica”:
http://bossa.pl/oferta/zagranica/
Te ETFy to dziś najtańszy i najefektywniejszy sposób na ułożenie sobie długoterminowego, zdywersyfikowanego portfela kilku aktywów, choć my musimy jeszcze doliczyć koszt zabezpieczenia walutowego. Jednak forex jest na tyle dziś popularny, że i z tym zabezpieczeniem nie ma większych problemów. Ja z racji tego, że zasadniczo zajmuję się głównie Analizą techniczną i algorytmami, pozwolę sobie pokazać dużo aktywniejsze strategie gry na ETFach. Zresztą można je wykorzystać bez problemu na innych instrumentach, choć wymagałoby to być może małego dopasowania niektórych parametrów.
Strategie pochodzą z wydanej jakiś czas temu książki Connorsa i Alvareza p.t „High Probability ETF Trading: Professional Strategies to Improve Your ETF Trading” . To jedna z całej serii książek tego duetu, który testuje oraz znakomicie opisuje najlepsze techniczne ustawienia do tradingu na różnych rynkach i za pomocą popularnych technicznych narzędzi, choć użytych w formach dość oryginalnych.
Pierwsza strategia nosi nazwę: „Metoda 3 dniowego maksimum/minimum” (The 3-day high/low method) i pokrótce spróbuję poniżej przybliżyć ją Czytelnikom.
Jej zasady dla tradingu na ETFach po stronie kupna są następujące (i można je jednocześnie skonfrontować z wykresem popularnego SPY – ETFa na indeks S&P500 – który zamieszczam niżej):
1. Kursy dziś znajdują się powyżej zwykłej 200-dniowej średniej.
2. Zamknięcie dzisiaj wypada poniżej zwykłej średniej 5-dniowej.
3. Dzisiejsze maksimum i minimum wypadają poniżej odpowiednio maksimum i minimum sesji poprzedniej (na wykresie sesja dziś oznaczona jest numerem 4, a poprzednia numerem 3).
4. Maksimum i minimum sesji poprzedniej (czyli tej z nr. 3 na wykresie) wypadają poniżej odpowiednio maksimum i minimum sesji jeszcze wcześniejszej (czyli nr. 2 na wykresie).
5. Maksimum i minimum sesji sprzed 2 dni (czyli tej z nr. 2 na wykresie) wypadają poniżej odpowiednio maksimum i minimum sesji jeszcze wcześniejszej (czyli nr. 1 na wykresie).
6. Kup na zamknięciu sesji dzisiejszej
7. Zamknij pozycję jeśli cena zamknięcia jednej z kolejnych sesji wypadnie powyżej średniej 5-dniowej.
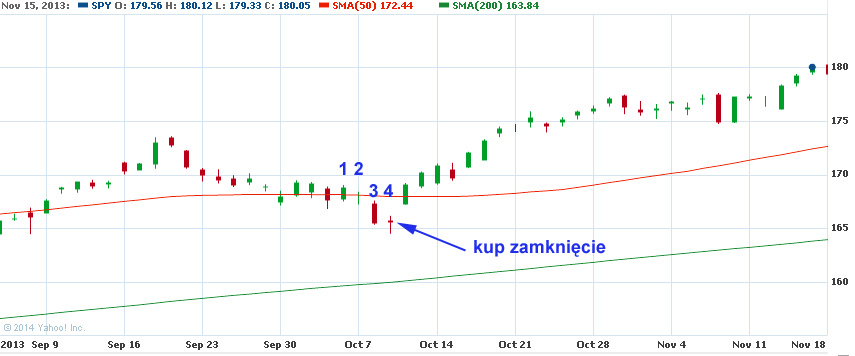
Źródło wykresu: yahoo.finance.com
Set-up czyli zbiór warunków wymaganych do zajęcia pozycji jest prosty do wyrysowania i uchwycenia na wykresie bez konieczności użycia zaawansowanych technik. To po prostu 4 kolejne coraz niżej wypadające sesje, ujęte między dwiema średnimi o długościach 5 oraz 200 dni.
Zaskakujący natomiast wydaje się stop, który działa jednocześnie jako „take profit” i „stop-loss”, dzięki czemu wydał mi się wart wspomnienia w tej nietypowej roli. Proszę zauważyć, że 5-dniowa średnia, która działa stopująco, znajduje się powyżej poziomu wejścia i powyżej kolejnych cen zamknięcia sesji przez cały czas trwania transakcji. Nie ma więc de facto żadnych innych defensywnych poziomów obronnych poniżej miejsca otwarcia pozycji w razie ruchu w dół. Spadające ceny muszą więc najpierw zacząć po spadku wzrastać albo przynajmniej przestać spadać by natknąć się od dołu na ową średnią i zamknąć stratną pozycję . To może prowadzić do stosunkowo sporych obsunięć, ale pomimo tego bilans końcowy i tak wypada wg. autorów znakomicie. I to po uwzględnieniu faktu, że kasowanie zysków odbywa się dość szybko – proszę zauważyć na powyższym wykresie gdzie znajduje się 5-cio dniowa średnia zamykająca pozycję, a jak długi trend można było jeszcze złapać.
W takiej sytuacji dziwne może się wydawać, że efektywność takiej taktyki autorzy uznali za jedną z 7 najlepszych i najstabilniejszych z setek innych. To znaczyłoby, że sam pomysł otwarcia pozycji musi mieć sporą przewagę. Po części świadczą o tym wyniki niektórych testów przedstawionych w książce dla powyższych warunków, a przeprowadzonych na danych historycznych rozpoczynających się od dnia powstania każdego ETFa do dnia 31.12.2008. Podam jedynie wybrane:
DIA (ETF na DJIA):
Transakcji: 47
Średni % zysk/strata w transakcji: 0,27%
Średnia ilość dni w transakcji: 3,2
Trafność: 72,3%
—
SPY (ETF na S&P50):
Transakcji: 64
Średni % zysk/strata w transakcji: 0,91%
Średnia ilość dni w transakcji: 2,7
Trafność: 87,5%
—
GLD (ETF na złoto):
Transakcji: 18
Średni % zysk/strata w transakcji: 0,79%
Średnia ilość dni w transakcji: 4
Trafność: 72,2%
Najwyższą trafność osiągnął ILF (ETF na akcje Ameryki Łacińskiej): 88,9%, jednocześnie też wygrywając kategorię średniego % zysku/ straty w pojedynczej transakcji: 1,79%.
I jeszcze wartości sumaryczne dla 20 ETFów testowanych w książce:
Transakcji: 709
Średni % zysk/strata w transakcji: 0,66%
Średnia ilość dni w transakcji: 3,3
Trafność: 76,9%
To jeszcze nie mówi wszystkiego o zyskowności i ryzyku gdyż takie parametry wahać się będą zależnie od wielkości kapitału i modelu zarządzania pozycją. Mamy tu jednak coś za czym gonią inwestorzy – dużą trafność. Nazwisko Connors to prawdziwa marka w branży systemów i strategii technicznych, wiele z jego pomysłów testowałem z sukcesem i używam, a w tej serii książek skupia się on właśnie na maksymalnej trafności, zapewniając jednocześnie o zyskowności. Odnoszę jednak wrażenie, że miłośnicy trafności mogą mieć emocjonalne problemy ze sposobem zarządzania ryzykiem powyżej. To jednak dobry sposób na sprawdzenie własnych kompetencji psychologicznych w zakresie tradingu.
Autorzy dodali jednocześnie agresywniejszą wersję dodatkową:
Dodaj drugą pozycję jeśli kurs zamknięcia dowolnej kolejnej sesji wypadnie poniżej poziomu zajęcia owej oryginalnej, pierwszej pozycji. Podnosi to trafność o ok. 6 punktów procentowych i średni zysk/średnia strata o 0,32 punktu procentowego.
Warunki dla transakcji na pozycji krótkiej są symetrycznie jak dla kupna.
—kat—



Dodaj komentarz