

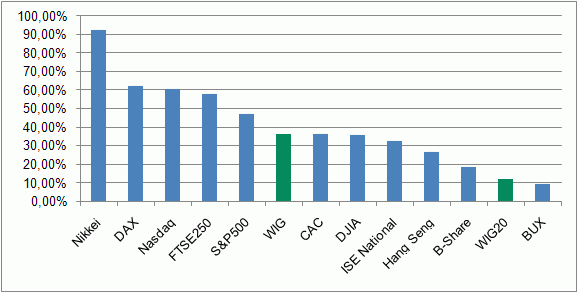
W podsumowaniach roku 2013 – zwłaszcza w przypadku GPW, ale też innych rynków wschodzących – dominowały akcenty relatywnej słabości emerging markets wobec rynków rozwiniętych. Dla poszerzenia obrazu rzut oka na kilkanaście indeksów w perspektywie 24 miesięcy.
Jak widać, polski WIG ze zwyżką o 36 procent nie ustępuje miejsca DJIA. Również na tle francuskiego CAC40 czy tureckiego ISE 100 nie ma wstydu. Gdyby nie słaby grudzień w Warszawie byłoby jeszcze lepiej. Rzuca się w oczy imponująca zwyżka Nikkei, ale naprawdę ważne wydają się zwyżki DAX-a, Nasdaqa i FTSE250, które zbliżają się lub przekraczają 60 procent. Dwuletnie zwyżki, które dają średnią zbliżoną do 30 procent silnie kontrastują ze średnią roczną zwyżką po 15 do 18 procent dla indeksów EM. Można zadać pytanie, czy to nie będzie jeden z ważniejszych czynników, który na progu 2014 roku pozwala oczekiwać większej aktywności kapitału na rynkach wschodzących? Wykres pozwala też zadać inne ciekawe pytanie. Jeśli DJIA nie imponuje jakimś spektakularnym wzrostem w 2 lata – średnia z dwóch lat zbliżona do 18 procent – to może lokomotywami kolejnej odsłony hossy na rynkach rozwiniętych nie będą spółki technologiczne (zeszłoroczny wzrost Nasdaqa Composite to blisko 40 procent), ale klasyczne spółki przemysłowe?



Dodaj komentarz