

W poprzednim tekście o konsekwencjach przewalutowania kredytów w CHF zamieściłem rysunek zestawiający wartość i ilość udzielonych w poszczególnych latach kredytów mieszkaniowych w CHF z kursem franka szwajcarskiego. Rysunek ten znajduje się poniżej:
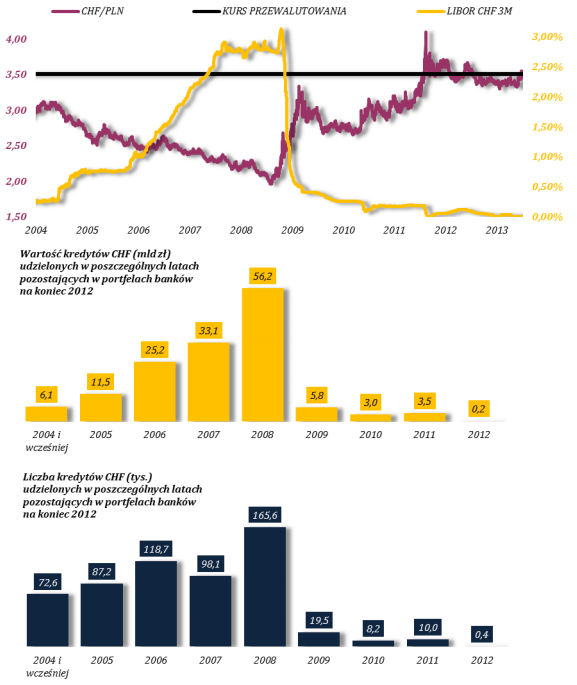
Wyraźnie widać, że najwięcej (wartościowo) kredytów w CHF udzielono w latach 2007-2008 a więc w najgorszym momencie by zaciągać kredyt w CHF – ze względu na bardzo niski kurs CHF do PLN, który od minimum w 2008 roku wzrósł o około 70%, zwiększając zobowiązania z tytułu kredytu (wyrażone w złotówkach).
Skłoniło to część komentatorów do zastanawiania się czy opisane zjawisko jest efektem zorganizowanej akcji banków. Sentyment ten najwyraźniej wyraża pytanie: czy tak ochocze przyznawanie kredytów frankowych w okresie najniższego kursu CHF/PLN nie ma przypadkiem cech łapania klientów w pułapkę?
Popularny bloger APP Funds także nie przebiera w słowach gdy pisze: operację ubrania naiwnych w kredyty hipoteczne denominowane we frankach szwajcarskich można zaliczyć do mistrzowskich zagrań sektora bankowego.
Powyższe reakcje skłoniły mnie do zadania tytułowego pytania. Co widać na tym wykresie? Świetnie zorganizowaną operację łapania w pułapkę czy zwyczajny mechanizm rynkowy?
Chciałbym zacząć od rzeczy wręcz banalnej: gdy ktoś pisze, że do wzięcia w Polsce kredytu mieszkaniowego w CHF rzecz jasna, najgorszym możliwym momentem w historii był właśnie rok 2008 to ulega po prostu efektowi pewności wstecznej. W 2013 roku wszyscy są mądrzy i wszyscy wiedzą, że to był najgorszy moment do wzięcia kredytu w CHF. Problem polega na tym, że niewielu wiedziało to w 2008 roku.
Sytuacja w 2008 roku wyglądała moim zdaniem inaczej. Postaram się przybliżyć tę sytuację bo w ten sposób pokażę co ja widzę na tym wykresie. Proszę zwrócić uwagę, że w opisie tym posługuję się znacznymi uproszczeniami.
W 2004 roku część kredytobiorców zdecydowało się na kredyt w CHF. Zrobili to choć pod koniec 2003 roku frank kosztował około 170% więcej niż 10 lat temu. Chcieli zapewne skorzystać z niższych kosztów obsługi kredytów w CHF, związanych z niższymi stopami procentowymi. Tak się złożyło, że trafili na lokalny szczyt kursu franka. Rok później, kupione przez nich mieszkanie było warte o kilkanaście procent więcej, a wartość zaciągniętego kredytu wyrażona w złotówkach była o kilka procent mniejsza – a przecież przez cały rok płacili niższe raty dzięki niskim stopom procentowym w Szwajcarii.
Ci ludzie mieli znajomych i zapewne nie kryli swojej radości z wybrania kredytu w CHF. Ludzie, którzy wzięli kredyt w CHF w 2005 roku po roku byli beneficjentami tego samego efektu: wartość mieszkania wzrosła, złotówkowa wartość kredytu spadła a koszty obsługi były niższe niż w przypadku kredytu złotówkowego.
Banki dostrzegły łatwy sposób na zwiększenie akcji kredytowej. Kredyt w CHF był tańszy w obsłudze niż złotówkowy czym praktycznie pisał swoje materiały marketingowe. Do tego na rynku nieruchomości panowała hossa a kurs CHF zaczął spadać tworząc kolejny wabik dla potencjalnych kredytobiorców.
Rok 2006 to kolejny spadek wartości franka i wzrost cen nieruchomości. Rok 2007 to kilkunastoprocentowy spadek kursu franka. Czy nikt już nie pamięta, że w tych latach „wszyscy wiedzieli, że tylko łosie biorą kredyty w złotówkach”, że gdy ktoś mówił, że chce kupić mieszkanie to wszyscy radzili mu kredyt we frankach? Całkiem możliwe, że słyszał też zachęty by zdecydował się na jak najniższy wkład własny a pozostałe pieniądze wpłacił do funduszu małych i średnich spółek.
Krótko mówiąc, gdy ja patrzę na ten wykres to widzę, że przeciętny kredytobiorca w Polsce (z punktu widzenia przeciętnego kredytobiorcy w tym okresie), z każdym rokiem w okresie 2004-2008 miał więcej powodów by zdecydować się na kredyt w CHF. To prawda, że te powody było pozorne, fałszywe, były rezultatem choćby efektu świeżości (recency bias) czy heurystyki dostępności, ale nie zmienia to faktu, że miały one realny wpływ na decyzje podejmowane wtedy przez kredytobiorców.
Na popularność kredytów bankowych zareagowały także banki – brak oferty kredytów walutowych groził zmniejszeniem udziałów w rynku. Nikt już nie pamięta, że część bankierów niemalże tłumaczyła się w wywiadach z braku kredytów walutowych w ofercie?
Podobna sytuacja była zresztą z kolejnymi rekomendacjami KNF zwiększającymi wymagania kredytowe. KNF musiała odpierać zarzuty o utrudnianie dostępu do kredytów mieszkaniowych. Tutaj mała ciekawostka: zgodnie z danymi KNF wymagania kredytowe banków zaczęły się zwiększać już od 2006 roku:
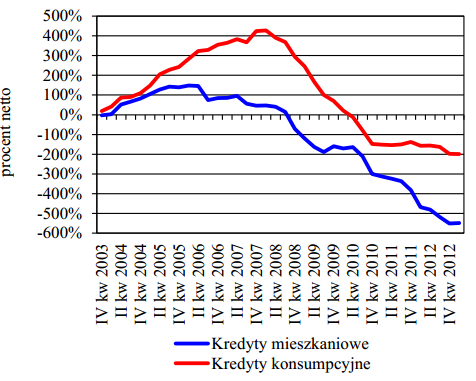
Powyższa narracja miała pokazać to co ja widzę na tym wykresie: kolejny przykład rynkowej gorączki, manii – jeśli ktoś potrzebuje mocniejszego słowa.
To jest ten sam efekt, który sprawia, że na szczycie giełdowej hossy obserwuje się rekordowe przepływy netto do funduszy akcyjnych. Nie jest to wynik zorganizowanej akcji czy spisku. Jasne, sektor finansowy odgrywa tutaj swoją rolę z nachalnym podkreślaniem stóp zwrotu z ostatniego korzystnego okresu i dodawaniem małym drukiem, że nie gwarantują one osiągnięcia podobnych wyników w przyszłości. Tylko, że niespecjalnie wyobrażam sobie zarząd wyjaśniający akcjonariuszom, że spółka rezygnuje ze sprzedaży wysokomarżowych produktów i godzi się z utratą udziału w rynku bo ma obawy o trwałość panującej na rynku hossy. Oczywiście, odmienną kwestią jest wprowadzanie w błąd albo ukrywanie istotnych informacji przed klientami – chciałbym wyraźnie to podkreślić.
W tym miejscu warto podkreślić istotną sprawę: różnica pomiędzy jakością kredytów walutowych i złotówkowych jest obecnie niewielka. Z danych KNF wynika, że zagrożonych jest 2,7% kredytów złotówkowych i 2,9% kredytów walutowych. Przynajmniej na razie nie ma przesłanek, że polskie banki zachowywały się nieodpowiedzialnie w przypadku udzielania kredytów walutowych. Tym bardziej, że dane KNF wskazują, że banki nie mają ekspozycji na kursy walutowe bo zamykały swoją pozycje po udzieleniu kredytu walutowego.
Nie widzę powodu tworzenia dodatkowych bytów, spisków i zorganizowanych akcji, w celu wyjaśnienia rynkowych trendów gdy dostępne są inne sensowne wyjaśnienia tych zjawisk. Nie każdy bąbel spekulacyjny i nie każdy gwałtowny spadek prowadzący do rażącego niedowartościowania rynku jest rezultatem spisku.
Moim skromnym zdaniem, poszukiwanie spisków – choć zajęcie niewątpliwie zajmujące, a w przypadku na przykład dziennikarzy zwiększające popularność – odwraca uwagę od tego co naprawdę dzieje się na rynku. A ten składa się z milionów uczestników, każdy z jego własnym bagażem intelektualnym i emocjonalnym ale zdecydowana większość z raczej silną skłonnością do zachowań stadnych.
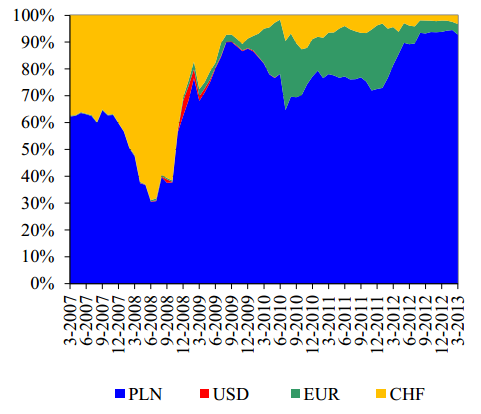
Na koniec podam inną ciekawostkę: z danych NBP wynika, że absolutny szczyt popularności kredytów mieszkaniowych w euro przypadł na lata 2010-2011. Czy to wygląda na pułapkę?



Dodaj komentarz