

Przyznam, że to co za chwilę opiszę jako kontynuację poprzedniego wpisu, zdumiało mnie nieco i przy okazji tym bardziej przekonało do celowości prezentacji na blogu.
Autor prezentowanego przez mnie artykułu, który jak widzę jest dostępny w sieci bez przeszkód -> tutaj, wykreaował takie usprawnienie do tradingu w oparciu o krzywą kapitału (w skrócie użyję KK), które może zadziwić swoją nieco przekorną efektywnością, ale przy okazji zmusza do zastanowienia się nad jego logiką.
Zacznijmy od konstrukcji owego wynalazku, do którego bazą tak jak poprzednio jest zwykła średnia arytmetyczna (SMA), nałożona na wykres krzywej kapitału, powstałej w wyniku kolejnych transakcji. Tym razem jednak zamiast zaprzestawać gry po zejściu KK poniżej swojej średniej dokonujemy manewru wręcz przeciwnego:
Odwracamy sygnał zajęcia pozycji wskazany przez system/strategię i dokonujemy transakcji w odwrotnym kierunku.
Czyli
(a) jeśli KK przetnie od góry średnią a system pokaże kupno danego rynku to zamiast tego otwieramy pozycję krótką (lub jeśli padł sygnał „sprzedaj krótko” to zamiast niego kupujemy)
(b) jeśli KK ponownie wychodzi ponad swoją średnią, przecinając ją od dołu, to wszystkie transakcje wykonujemy normalnie, tak jak zakładają reguły systemu.
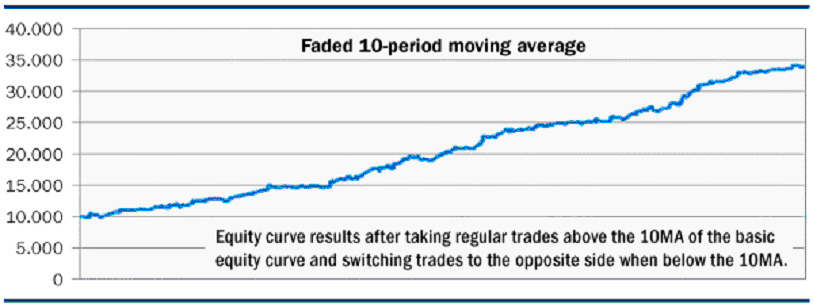
Poniższy wykres zaczerpnięty z artykułu pokazuje wizualny wynik zastosowania tego pomysłu za pomocą średniej 10 okresowej i przy warunkach jak poprzednio ( dane 60. minutowe dla pary EUR/USD za 6 lat, 10 000 $ kapitału początkowego):
Źródło: futuresmag.com
Wygląda to niesamowicie, wręcz niewiarygodnie, ale zysk wyniósł niemal 25 000 $ a nowa KK zrobiła się niesamowicie gładka i nie przecinają ją zbyt wielkie obsunięcia.
Prześledźmy teraz logikę i praktykę pomysłu, o której niestety niewiele można przeczytać, a którą konieczne trzeba zbadać.
1. Które ceny brać pod uwagę ?
Niemal na pewno (artykuł tego nie wskazuje) przy sprawdzeniu momentu położenia krzywej kapitału wobec średniej i podjęciu decyzji o odwróceniu bądź nie sygnału systemu, posługujemy się tylko jednorazową wartością KK z zamknięcia transakcji. W przeciwnym wypadku trzeba by zamykać pozycję zanim osiągnie zakładane poziomy stopów bowiem KK przecina w niektórych wypadkach średnią czasem 2-3 krotnie w czasie trwania transakcji.
Natomiast do konstrukcji KK zapewne użyto godzinowych wycen to jest poprzedniej wartości KK skorygowanej o wielkość aktualnego zysku lub straty z transakcji. Dla pierwszego odczytu jest to wartość początkowa kapitału użytego do gry plus/minus zysk lub strata na zamknięciu pierwszej godzinowej świecy. A godzinowych odczytów dlatego ponieważ takiego rodzaju dane użyto w teście.
Uwaga, jedna pułapka – jeśli nie ma transakcji, KK robi się pozioma i zaburza przebieg średniej. System użyty w testach wygląda na „stop and reverse” czyli cały czas na rynku (krótkie i długie pozycje).
2. Którą KK brać pod uwagę przy odwróceniach sygnału?
Jest to istotne ponieważ mamy do dyspozycji de facto dwie KK ze średnimi – jedna oryginalna, powstała bez zmian i druga, która jest owocem zmian kapitału przy zastosowaniu odwróceń sygnału opisanych wyżej. Nie robiłem jeszcze testów, ale wydaje mi się, że cały czas pracujemy z oryginalną KK jako filtr a nowa KK z odwróconymi sygnałami powstaje jako osobny produkt z realnego tradingu na naszym rachunku. Zresztą sprawdzić można obie opcje w charakterze filtra.
3. Na ile realistyczne są przedstawione wyniki?
Na użytek artykułów przedstawia się zwykle wypucowane, lśniące chromem i pachnące optymizmem oraz lekko dopasowane do danych historycznych wersje pomysłów, celem podkreślenia efektów i uzmysłowienia ich działania w jak najjaskrawszym świetle. Tak samo mogło być i w tym wypadku więc proszę nie spodziewać się podobnie fantastycznych rezultatów w realnym tradingu. Tym bardziej, że nie dostajemy żadnej informacji o kosztach prowizji i poślizgach. Niemniej jednak każdy pomysł wygładzający zmienność KK jest wart szczegółowej inspekcji.
4. Jak działa ten pomysł pod względem logicznym?
Jeśli KK schodzi poniżej średniej to zakładać należy, że system trafił na niezbyt sprzyjające warunki rynkowe, np. podążający za trendem wpada na beztrendową flautę. Odwracając sygnały korzystamy wówczas z tradingu w małych zakresach (od wsparć do oporów) zamiast wybić. Może jednak uciec wówczas sygnał porządnego wybicia z tej konsolidacji. Dlatego pomysł powyższy jest dobry do szybkostrzelnych, krótkoterminowych transakcji, które elastycznie i dość szybko dopasowują się do charakteru rynku.
5. Jak wykorzystać to efektywnie?
Cóż, nie da się uniknąć najpierw testów na danych historycznych. Te wyniki powyższe wydają mi się niesamowicie wyśrubowane i zapewne jeszcze nie wszystkie obserwacje i wnioski zawarłem wyżej ani nie podsuwa ich artykuł. Gdybym miał testować to w realnych warunkach to podzieliłbym kapitał na 3 części następująco: 1/3 do gry oryginalnym systemem, 1/3 do gry tylko z 1 średnią jak w poprzednim wpisie, 1/3 do gry z odwracaniem jak wyżej.
Ciekaw jestem natomiast Waszych obserwacji a szczególnie wyników testów!
-kat—



Dodaj komentarz