

Portfel złożony z 3 par walut (opartych na złotym) tradowanych jednocześnie wygładza ryzyko zgodnie z założeniami procesu dywersyfikacji.
Aby sprawdzić ten efekt wrzuciłem do testera wszystkie 3 pary jednocześnie, puszczając ponownie algorytm wybicia z kanału oparty na pierwotnym, najprostszym, nieoptymalizowanym pomyśle zajmowania i odwracania pozycji przy przecinaniu przez aktualny kurs najwyższą lub najniższą cenę z poprzednich 20 dni. Jesteśmy więc bez przerwy na rynku i jednocześnie mamy w portfelu zajętą pozycję na wszystkich 3 parach.
Wynik i pozostałe założenia poniżej
Portfel 3 par: USD/PLN EUR/PLN CHF/PLN
30 000 PLN kapitał początkowy
Wielkość pozycji – tylko 1 lot na parę za każdym razem (nie ma reinwestycji zysków)
Wartość ruchu o 1 tik (pip) = 1 PLN
Nie liczymy poślizgów i prowizji
Dane z 16 lat
Średnioroczny zysk składany (CAGR) + 10,4 %
Zysk całkowity w % 394 %
Zysk całkowity w PLN 118 213 PLN
Transakcji 305
W tym zyskownych 47 %
Maksymalne obsunięcie (maxDD) 13,11 % (listopad 2008)
Sharpe Ratio 1,16
MAR ratio 0,79
Gdy testowałem tylko strategię na pojedynczych parach średnioroczny zysk wynosił odpowiednio 8,79% ; 12,39% ; 8,95% co daje średnią arytmetyczną = 10,04 % a więc idealnie tak jak powyżej gdy tradujemy wszystkie 3 pary jednocześnie. Natomiast efekt synergii uzyskujemy w zakresie maksymalnego obsunięcia. Średnia z pojedynczych testów wyniosła maxDD=27,31%. W przypadku tradowania portfelem osiągnęlibyśmy jak widać wyżej tylko 13,11% zjazdu kapitału a więc mniej niż połowę! Po prostu straty z 1 lub 2 par są w najgorszym momencie rekompensowane przez zyski na pozostałej(ych). Taki efekt powinien wynikać z dywersyfikacji portfela. Te pary są dość mocno skorelowane ale różna zmienność powoduje, że niekoniecznie w danym momencie możemy być na pozycji o tym samym kierunku na wszystkich 3 parach. Wykres krzywej kapitału poniżej.

To pozwala nam na dużo większe zaangażowanie kapitałowe w transakcjach niż gdy gramy tylko na 1 parze. Bez szaleństw i ekstrawagancji dołożyłem więc do bólu prostą technikę liczenia wielkości pozycji w transakcji – przy każdym wejściu kupujemy lub sprzedajemy tym razem tyle lotów danej waluty na ile wystarczy skromne 10% wartości aktualnie dostępnego kapitału. Wynik poniżej i nowa krzywa kapitału również.
Portfel 3 par: USD/PLN EUR/PLN CHF/PLN
30 000 PLN kapitał początkowy
Wielkość pozycji – 10% aktualnego kapitału za każdym razem (prosta reinwestycja zysków)
Wartość ruchu o 1 tik (pip) = 1 PLN
Nie liczymy poślizgów i prowizji
Dane z 16 lat
Średnioroczny zysk składany (CAGR) + 28,53 %
Zysk całkowity w % 5646 %
Zysk całkowity w PLN 1 693 801 PLN
Transakcji 305
W tym zyskownych 47 %
Maksymalne obsunięcie 32,26 % (listopad 2008)
Sharpe Ratio 0,98
MAR ratio 0,88
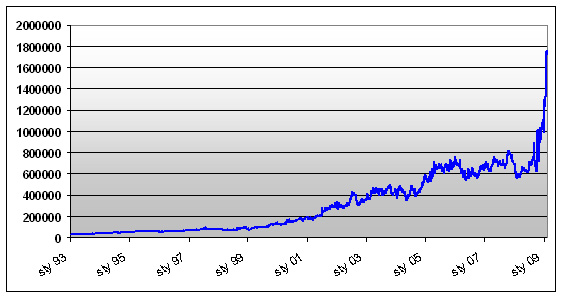
Mamy niemal 2,8 krotny wzrost średniorocznego zysku i nieco mniejszy bo 2,5 krotny wzrost obsunięcia oraz 14 krotny wzrost zysku całkowitego. Sporo do tego wniosła ostatnia fala spadku złotego dzięki czemu profit rósł niemal w sposób hiperboliczny.
Jeśli ryzyko z tradowania pojedynczych par sprowadzić do jednego mianownika z ryzykiem osiągniętym na portfelu 3 par jednocześnie, a więc zrównujemy maksymalne obsunięcia, to okazuje się, że nawet w najprostszym modelu tego systemu zysk byłby 2 razy większy w przypadku tradowania całego portfela, pomimo istniejących korelacji między ruchami walut. Skupienie się tylko na jednej parze jest ryzykowniejsze w sensie zjazdów kapitału.
Można jedynie pomarzyć, że ta nieefektywność będzie nadal trwała. Sprawdziłem bazę danych Barclay, a konkretnie Currency Traders Index – objęci nim CTA (Commodity Trading Advisors), profesjonalni zarządzający na walutach, osiągnęli średnią stopę zwrotu na poziomie 8.04% od 1987 roku, przy najgorszym obsunięciu 15,26% . Czyli plus minus tyle ile nasz pierwszy system powyżej (po włączeniu do niego kosztów) , który nie reinwestował zysków. Nie chcę wcale w ten sposób dezawuować samych CTA, po prostu zwracam uwagę na możliwości systematycznego (lub systemowego) tradingu opartego na analizie jedynie danych a nie fundamentów. Lub może samej magii tego co robili Turtles a przed nimi Donchian.
—*Kat*—



Dodaj komentarz