

We wcześniejszych komentarzach pojawiło się naturalne zapytanie o system wybicia z kanału w kontekście polskiego rynku. Jakże mógłbym zostawić je bez odpowiedzi …?
Bierzemy więc na tortury najpłynniejszy kontrakt terminowy FW20 w układzie dziennym i badamy siłę jego trendów, posługując się podstawową wersją systemu kanału cenowego gdzie wybicie z maksimum/minimum X dni oznacza jednocześnie zamianę pozycji na przeciwną (a więc przebicie np. maksimum z ostatnich 20 dni oznacza otwarcie pozycji długiej i zarazem wyjście z pozycji krótkiej). Puściłem symulację dla kanałów o długości X= od 1 do 30. Test z uwzględnieniem prowizji 30 zł za każde otwarcie lub zamknięcie (60 zł cała transakcja w obie strony). Kapitał początkowy 10 000 zł, cały czas tylko 1 kontrakt czyli nie reinwestujemy zysków. Rozkład średnich zysków rocznych (CAGR) i maksymalnych obsunięć kapitału (maxDD) dla każdej długości badanego kanału na wykresie poniżej.
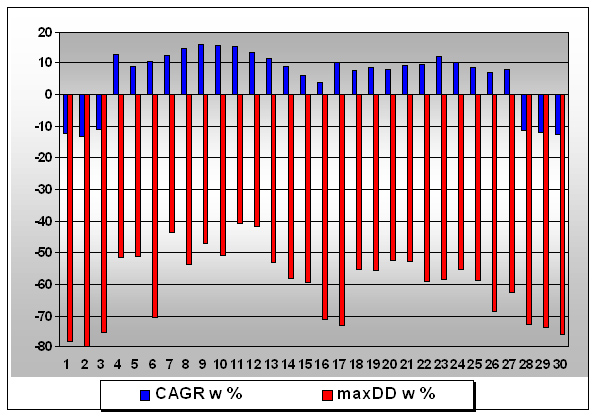
Pomijając skrajne wartości wszystkie pozostałe okazały się historycznie zyskowne w przedziałach 5-15% rentowności rocznej. Wybicia z kanałów o długości od 4 do 12 dni były proporcjonalnie silniejsze ale i tutaj obsunięcia kapitału były po drodze dość znaczne, sięgając od 40 do 70% a więc często powyżej progu bólu nawet zaprawionych inwestorów. Takie proporcje średnich rocznych zysków do maksymalnego obsunięcia wskazują, że strategia w takiej formie z trudem zarabia na siebie. Dodajmy jej więc stopy, które miałyby za zadanie ograniczyć nadmierne spadki kapitału.
Aby poczuć przez chwilę oddech historii postanowiłem użyć owych sławnych ustawień stosowanych przez Turtles w latach 80-tych. Przyjąłem więc takie oto założenia:
wybicie ponad maksimum cenowe z 20 dni + 1 tik otwiera pozycję długą, jej zamknięcie następuje przy wybiciu w stronę przeciwną czyli poniżej 10 dniowego minimum , dodatkowy stop loss awaryjny ustawiłem na poziomie otwarcia pozycji minus 2 x wskaźnik ATR z 20 dni. Symetrycznie dla pozycji krótkich.
Prowizje i kapitał jak w symulacji wyżej. Wyniki:
CAGR +13,52 %
Trafność 47%
maxDD 36,5 %
Sharp 0,64
Bez optymalizacji i money management ale zyskownie choć bez fajerwerków no i maksymalne obsunięcie dużo mniejsze niż w wersji bez stopów. Strategia wytrzymała próbę czasu choć oczywiście trudno tak to porównywać gdyż oryginał był dużo bardziej rozbudowany.
Proponuję spojrzeć na tzw. underwater curve czyli przebieg wszystkich obsunięć w całym okresie, który został poddany powyższemu testowi:
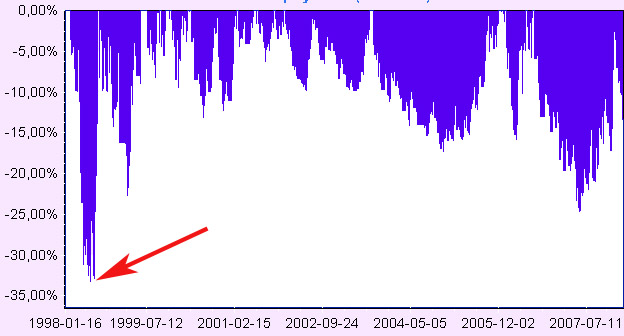
Okazuje się, że max DD powstał w 1998 roku czyli w okresie, gdzie płynność niemal nie istniała na kontraktach a luki były notoryczne i spore. Dlatego ten okres najczęściej wyłącza się z testów bez szkody dla ich wiarygodności.
Jeszcze rzut oka na rozkład zysków powyższego testu w czasie czyli rok po roku. Poniższa tabela jest tego obrazem:
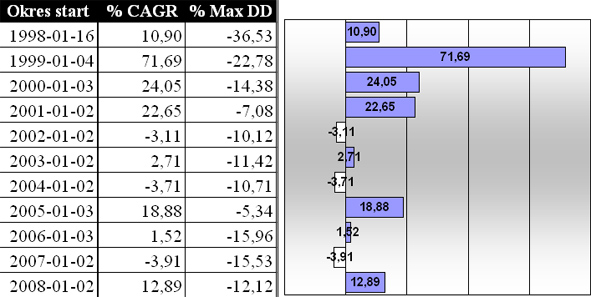
Spora część zysku powstała w 1999 roku, kolejne lata silnej hossy nie okazały się dla systemu zbyt efektywne. Po części taki rozkład jest spowodowany matematyczną sztuczką – stała wielkość pozycji powoduje, że pojedyncze zyski liczone są od coraz większego kapitału, ale i tak pojawiły się bezwzględne, roczne straty. Struktura rynku zmienia się i warunki dla jeżdżenia na typowo trendowej strategii stają się trudniejsze. Manipulowanie samym stopem zabezpieczającym zysk (ów 10 dniowy kanał ) w kierunku jego rozszerzenia lub zwężenia nie poprawia istotnie parametrów zyskowności.
Te najprostsze, nieoptymalizowane testy to dla mnie pewien benchmark, odniesienie dla bardziej zaawansowanych przeróbek kodu systemowego, których liczba jest wprawdzie nieskończona ale niekoniecznie wprowadza większą stabilność. Ja jak zwykle wolę zająć się optymalizacją wielkości pozycji niż mnożeniem filtrów. Albo jednym i drugim z przewagą tego pierwszego 🙂
Dla ciekawości jeszcze test wybicia z kanału dla akcji.
Wrzuciłem wersję podstawową wybicia z 20 dni na akcje TPSA, ale tylko pozycje długie wchodzą w grę ze zrozumiałych względów. Nie brałem pod uwagę prowizji. Za każdym razem wystawiałem 80% dostępnego kapitału (jest więc reinwestycja zysków). Wyniki:
CAGR + 7,7 %
MaxDD 37,4%
Trafność tylko 33,3 %
36% czasu system siedzi na pozycji, 64% poza rynkiem
Bez żadnej rewelacji niestety, dodając prowizję mielibyśmy katastrofę…
Dodanie drugiego, węższego kanału jako stopa, niewiele tu zmienia, nie pomaga również zmiana wielkości podstawowego kanału na inne ustawienie niż 20 dni.
To jeszcze dla porównania test na KHGM z podobnymi ustawieniami jak TPSA:
CAGR +10,9%
MaxDD 49%
Takie osiągi to raczej dla desperatów, pomęczymy więc jedynie same kontrakty w kolejnych wpisach 🙂
–* Kathay *–



Dodaj komentarz